fenómeno de el niño

El Niño 2026: Las lecciones financieras que nos dejó 1998
El Niño de 1997-1998 disparó la morosidad bancaria y golpeó la solvencia. El sistema financiero enfrenta ahora el reto de anticiparse a este evento climático
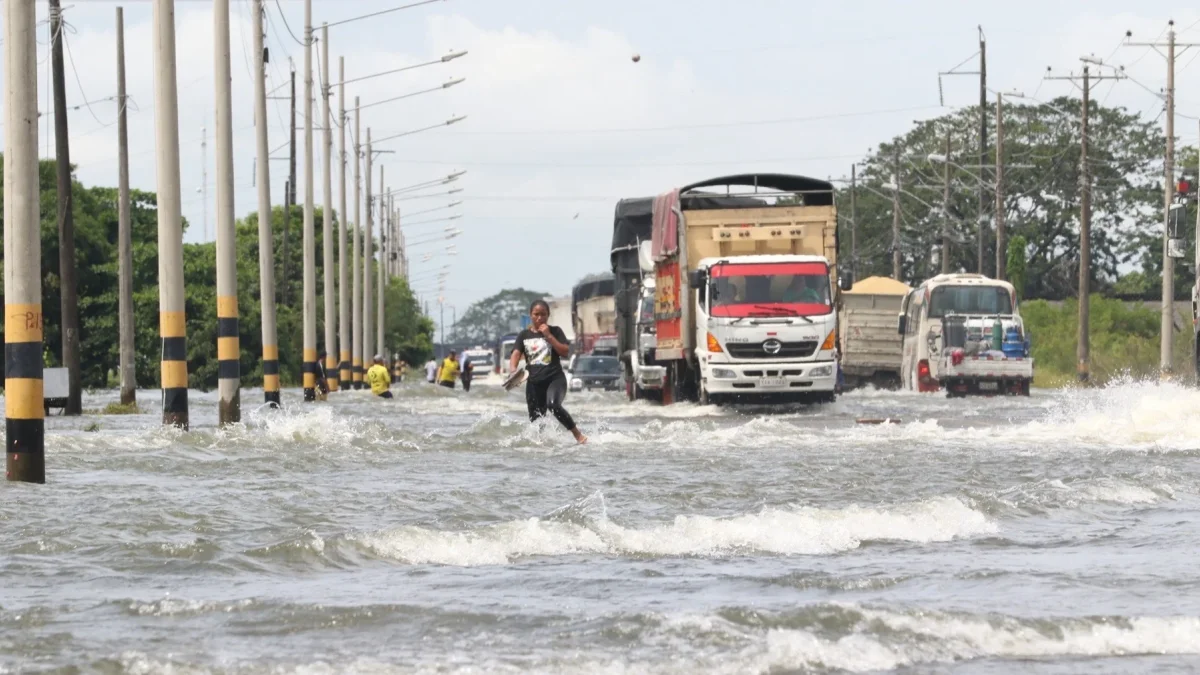
El fenómeno de El Niño puede trasladar sus efectos de los sectores productivos al sistema financiero a través del aumento de la morosidad.
Ante las advertencias y proyecciones de un nuevo fenómeno de El Niño en 2026-2027, la conversación pública suele centrarse en las carreteras destruidas, los cultivos inundados y los puentes caídos. Sin embargo, la historia económica del Ecuador nos demuestra que el agua de las lluvias no se queda únicamente en los campos de la Costa: cuando las aguas suben, el riesgo de crédito medido por el aumento de la morosidad en el sistema financiero se desborda con la misma rapidez.

Economía y negocios
Lea también | Banco Mundial eleva a 2,8 % su proyección de crecimiento para Ecuador en 2026
Mayra Pacheco Pazmiño
El Niño de 1997-1998 golpeó a la economía ecuatoriana
Para entender la magnitud del desafío que enfrentamos en 2026, basta con mirar las cifras del catastrófico evento de 1997-1998. En aquel período, los daños totales ocasionados por El Niño alcanzaron los 2.882 millones de dólares de entonces (unos 17.000 millones de dólares de hoy), lo que representó aproximadamente el 15% del Producto Interno Bruto (PIB) del país.
El primer afectado fue el sector agropecuario, que concentró pérdidas por 1.187 millones de dólares, afectando cultivos claves en la economía nacional por sus encadenamientos productivos como el banano —que representó el 42% de los daños agrícolas totales—, el arroz, el maíz y el cacao. A esto se sumaron más de 794 millones de dólares en destrucción y sobrecostos del sector transporte.
¿Cómo se trasladó ese efecto climático a los balances de los bancos? La respuesta está en la alta exposición geográfica del crédito. En 1998, la Costa ecuatoriana absorbía el 63% de todo el crédito de la banca privada. Al inundarse las fincas y cortarse las vías de comunicación, miles de agricultores, comerciantes y exportadores perdieron sus cosechas e inventarios, viéndose imposibilitados de honrar sus deudas.
Las consecuencias financieras fueron demoledoras y aceleradas, como se evidencia en la Memoria del Banco Central del Ecuador (BCE) del año 1998. Primero vino la explosión de la morosidad, con la cartera vencida del sistema bancario subiendo del 7,3% del total de cartera en diciembre de 1997 al 13,0% en octubre de 1998 (hoy está a un más saludable 4,3%).
Economía y negocios
Francisco Zalles, clave en la dolarización, es el nuevo viceministro de Economía de Ecuador
Mayra Pacheco Pazmiño
Ya en medio de una crisis de varios años, algunos bancos mostraron grandes dificultades para aumentar el nivel de provisiones para una cartera que se deterioraba rápidamente. De hecho, a nivel agregado la cobertura de provisiones para la cartera vencida cayó drásticamente del 97,5% al 60,0%, mientras la solvencia del sistema se redujo del 11,5% al 9,7%. Ni qué decir de la rentabilidad del sistema, que colapsó hasta registrar pérdidas a nivel agregado.
La morosidad bancaria se disparó
La pérdida de confianza desencadenó corridas de depósitos que afectaron a instituciones pequeñas y grandes, culminando en la caída de entidades como Solbanco y Banco de Préstamos, y en la intervención estatal de Filanbanco, que manejaba cerca del 20% de los depósitos del sistema.
Para salvar el sistema de pagos y contener la fuga de capitales, el Banco Central actuó como prestamista de última instancia, disparando la emisión monetaria al 44,2% anual y llevando las tasas interbancarias a picos de hasta el 80%. Esto congeló aún más el crédito para el sector real.
El sistema financiero debe anticiparse a El Niño
De cara a 2026, la lección fundamental de 1998 es que los choques climáticos no deben gestionarse como eventos de emergencia humanitaria exclusivamente, sin que eso sea lo prioritario y más urgente, sino que además se los gestione como eventos que disparan los riesgos financieros de carácter sistémico.
El anuncio del cierre de la edición impresa de Expreso, previsto para el 9 de octubre, generó reacciones de organizaciones nacionales e internacionales. Mira lo que dijeron 👉 https://t.co/OdXL4Kph3r https://t.co/uM3qeEWvMW
— Diario Expreso (@Expresoec) October 5, 2026
Las instituciones financieras, tanto bancos como cooperativas y mutualistas, no pueden esperar a que comiencen las lluvias para actuar. La preparación para 2026 exige evaluar la resistencia de las carteras de crédito (stress testing) expuestas a sectores de alto riesgo (agricultura, acuicultura y comercio en la costa), fortalecer sus patrimonios y aumentar sus provisiones, y ofrecer desde ya esquemas de refinanciamiento y reprogramación de pagos para productores afectados, evitando el colapso masivo de la cartera.
El Niño de 1997-1998 demostró que la fragilidad de las finanzas en las empresas se traslada en cuestión de meses al corazón del sistema bancario. En 1998 el BCE rescató varios bancos que ya sufrían años de deterioro y recibían un golpe de gracia por el fenómeno de El Niño. Treinta años más tarde el Ecuador está dolarizado y el BCE no puede rescatar a nadie.

Economía y negocios
Reservas de Mazar se agotarían a finales de octubre: ¿se ampliarán los apagones en Ecuador?
Mayra Pacheco Pazmiño
Más historias


Más visto
