reforma tributaria
Reforma al Código Tributario: ¿a quiénes afecta la multa de más de $ 1 millón?
La reforma al Código Tributario eleva las sanciones por incumplir la declaración patrimonial. La norma aún debe entrar en vigencia
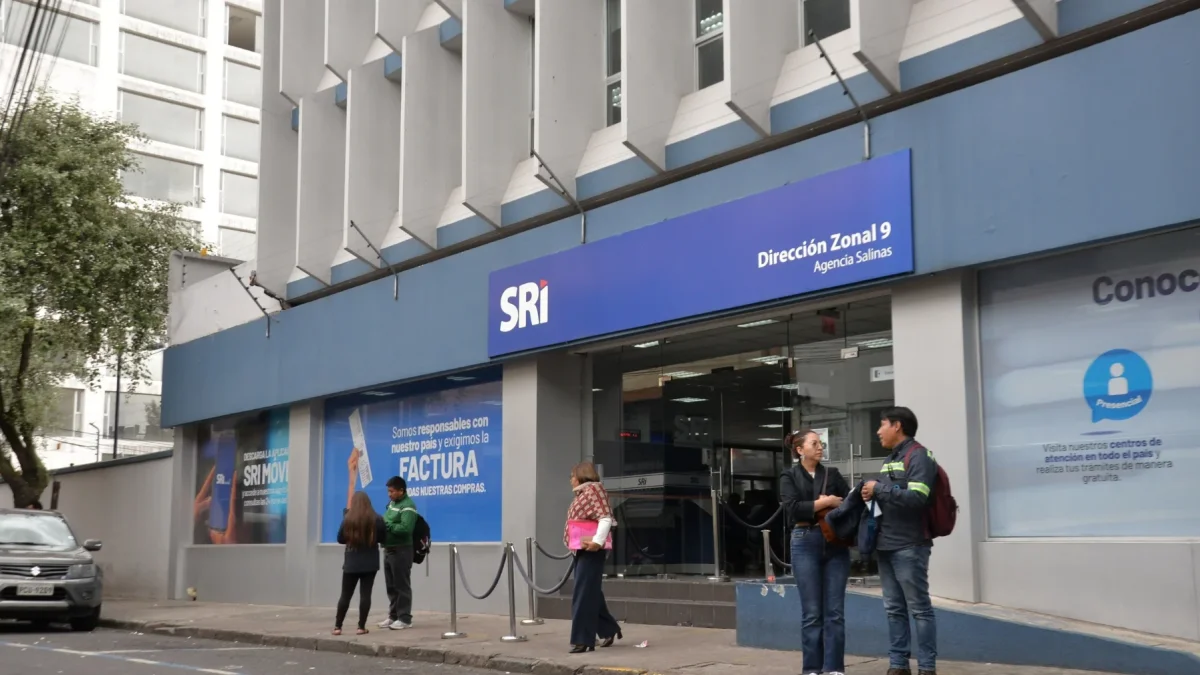
La norma contempla multas que podrían superar el millón de dólares para quienes no presenten este reporte ante el SRI.

Lo que debes saber
- La reforma al Código Tributario aprobada por la Asamblea endurece las sanciones para quienes incumplan la declaración patrimonial ante el SRI.
- Las multas podrían superar el millón de dólares para quienes no presenten este reporte o escondan activos en el exterior.
- Aunque la normativa aún no entra en vigencia, también actualiza reglas y procedimientos que permanecían sin cambios desde 1975.
La reforma al Código Tributario aprobada por la Asamblea Nacional el pasado 6 de octubre de 2026 incorpora cambios relevantes para los contribuyentes obligados a presentar la declaración patrimonial ante el Servicio de Rentas Internas (SRI). Entre las modificaciones más llamativas está el endurecimiento de las sanciones económicas para quienes incumplan esta obligación.
Economía y negocios
Declaración patrimonial en Ecuador: ¿quiénes deben presentarla y qué multas enfrentarían?
Flor Layedra Torres
El proyecto establece que las personas obligadas a presentar la declaración patrimonial y que no lo hagan enfrentarán multas que oscilarán entre 1.000 y 2.075 Salarios Básicos Unificados (SBU). Con los valores actuales, esto representa un rango aproximado de entre 482.000 y más de 1 millón de dólares.
Además, quienes sí presenten la declaración, pero omitan activos mantenidos en el exterior, deberán pagar una multa equivalente al 0,5 % del valor no reportado, con un tope máximo de 2.075 SBU.
Sin embargo, estas sanciones todavía no son aplicables. Aunque la Asamblea aprobó la reforma, el texto debe pasar al Ejecutivo para el proceso de sanción u objeción y posteriormente publicarse en el Registro Oficial para entrar en vigencia.
¿Quiénes están obligados a presentar la declaración patrimonial?
La declaración patrimonial debe ser presentada por personas naturales, ecuatorianas o extranjeras residentes en el país, cuyos activos superen los montos establecidos anualmente por el SRI.
Para el 2026, el umbral es de 244.160 dólares para personas solteras y de 488.520 dólares para personas casadas o en unión de hecho.
Este reporte se presenta cada mayo ante el SRI y es independiente de la declaración patrimonial que deben realizar los funcionarios públicos.
La reforma no crea nuevos impuestos, pero actualiza reglas de hace más de 50 años
El proyecto busca modernizar un Código Tributario vigente desde 1975. La normativa no crea impuestos ni modifica tarifas tributarias, sino que actualiza procedimientos, plazos y mecanismos de notificación entre la administración tributaria y los contribuyentes.
La Comisión de Régimen Económico presentó un texto compuesto por 32 artículos, tres disposiciones derogatorias, dos transitorias y una disposición final. Durante el segundo debate se incorporaron además 21 observaciones.
Uno de los cambios establece que, antes de ordenar bloqueos o retenciones de cuentas por deudas tributarias, la administración deberá notificar formalmente al contribuyente y esperar 20 días hábiles sin que exista pago o regularización de la obligación.
Asimismo, las retenciones no podrán exceder el valor adeudado ni ejecutarse de forma duplicada en distintas instituciones financieras.

Economía y negocios
En Ecuador se busca construir dos nuevas refinerías con inversión privada
Mayra Pacheco Pazmiño
Notificaciones por correo y plazos más claros para reclamos
La reforma también fortalece los mecanismos de comunicación entre el SRI y los contribuyentes. Se priorizarán los canales registrados por cada ciudadano, incluyendo el buzón tributario y el correo electrónico designado.
Para Javier Bustos, experto tributario, este cambio era necesario porque permitirá que más contribuyentes conozcan oportunamente sus obligaciones y puedan ejercer su derecho a la defensa.
“Ahora el SRI debe notificar también al correo personal y así los contribuyentes podrán defenderse a tiempo y evitar multas”, explica.
Otro de los ajustes incorpora plazos más definidos para que la administración tributaria responda reclamaciones. En los casos de solicitudes de devolución por pagos en exceso, el tiempo máximo previsto para una respuesta será de 120 días hábiles.
Más historias


Más visto
