Las compras no reconocidas con tarjeta suben 24 % y llegan al debate del Código Monetario
Los casos por consumos que los clientes no admiten son el principal reclamo en banco.La Asamblea debate sobre quién debe responder por lo que ocurre
transacciones-no-reconocidas-reclamos-superbancos-2026.jpg

LO QUE DEBES SABER
- Las transacciones no realizadas por el cliente sumaron 2.617 casos en 2025 y concentraron el 44 % de los 5.939 trámites que ingresaron a la Superintendencia de Bancos.
- Una observación presentada tras el primer debate plantea que el usuario deje de responder por los consumos hechos tras reportar su tarjeta, un principio que ya consta en la ley vigente.
- El informe de rendición de cuentas del organismo detalla cuántos reclamos ingresaron y por qué motivo, pero no cuántos terminaron a favor del usuario.
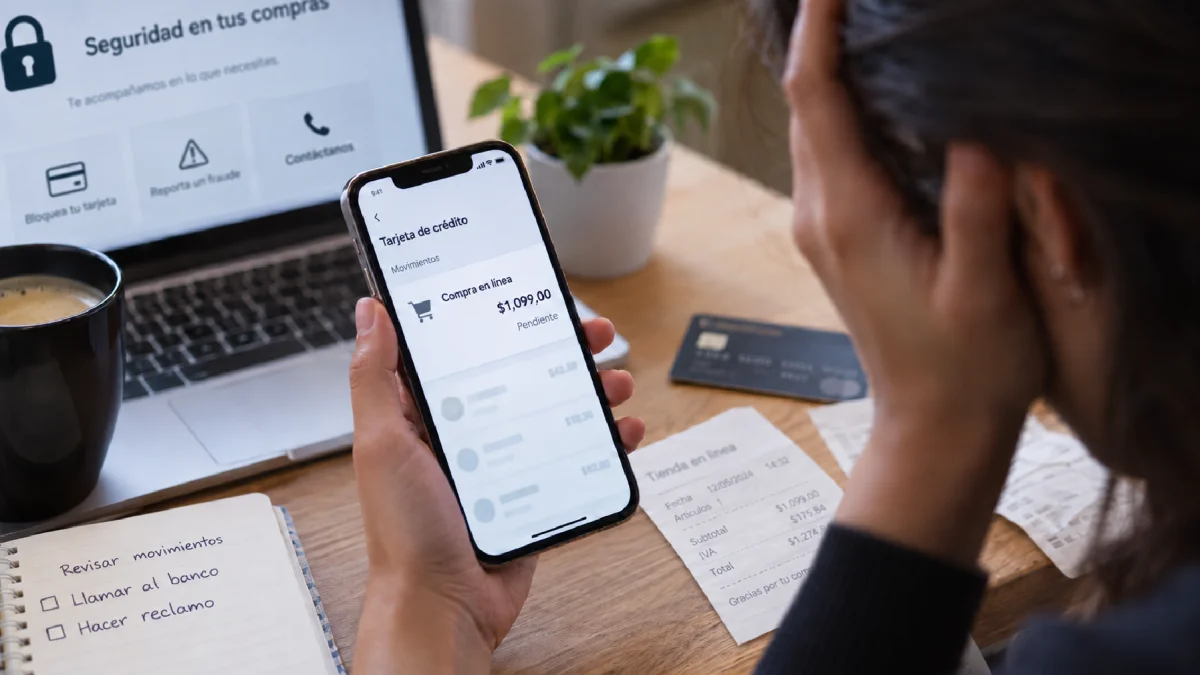
Una compra en Apple Store por más de $1.000 apareció en el celular de Diana Torres mientras estaba trabajando: no la había hecho. Llamó al banco y le dijeron que no podían ayudarla, que presentara una queja para que se investigue.
Sin respuesta de la entidad, Torres llamó al servicio al cliente de la marca, que anuló la compra hecha en línea y le recomendó cancelar la tarjeta; ocurrió hace tres años, en Ecuador.
Cartas de lectores
Ley Antimafias: ¿los abogados podrían perder su profesión por colaborar con mafias?
Cartas de lectores
¿Cuántos reclamos por consumos no reconocidos recibe la Superintendencia de Bancos?
Las transacciones no realizadas por el cliente sumaron 2.617 casos en 2025: el 44 % de los 5.939 trámites que ingresaron a la Superintendencia de Bancos, según su informe de rendición de cuentas.
Un año antes fueron 2.105 casos, el 41 % de 5.110 trámites: el crecimiento es de 24 % y lo mantiene como el primer motivo. Los fraudes electrónicos pasaron de 518 a 697 casos.
¿Qué propone la Asamblea sobre las tarjetas robadas y los POS?
El alza coincide con el trámite de la reforma al Código Orgánico Monetario y Financiero, que define quién responde por esos consumos.
El 3 de agosto de 2026, ante la Comisión de Régimen Económico de la Asamblea Nacional, la asambleísta Besibell Mendoza planteó una observación al proyecto, que pasó su primer debate el 2 de julio.
Propuso que los usuarios no sean responsables de las transacciones realizadas después de reportar oportunamente el robo, hurto o extravío de sus tarjetas de crédito o débito.
La medida no consta en el proyecto: es una observación que el equipo técnico de la comisión debe evaluar.
Planteó además verificar que los establecimientos afiliados a los dispositivos de cobro (POS) estén legalmente registrados y con registro actualizado.
En la misma sesión, el asambleísta Alfredo Serrano pidió plazos obligatorios y sanciones por incumplimiento tanto para las entidades financieras como para la Superintendencia de Bancos.
Economía y negocios
Fallece Daniel Lebed, empresario y cercano colaborador de la Cámara de Industrias de Guayaquil
Lina Zambrano
¿Quién responde por los consumos hechos después de reportar el robo?
Frente a esa propuesta, Marco Rodríguez, director ejecutivo de la Asociación de Bancos Privados del Ecuador (Asobanca), precisó lo que ya dispone la ley.
Desde el momento en que el cliente reporta el robo, hurto o pérdida de su tarjeta, la responsabilidad por las transacciones posteriores pasa al banco; las nuevas propuestas, agregó, reiteran un principio que ya consta en la ley vigente.
A la Red de Instituciones Financieras de Desarrollo (RFD) le preocupa el cambio. “Me parece que no es necesario modificar el código como le están planteando a la Asamblea”, afirmó su directora ejecutiva, Valeria Llerena.
Lo que inquieta al sector, dijo, es el punto de partida: que el usuario tenga la razón por el solo hecho de reclamar y que sea la entidad la que deba demostrar lo contrario.
Llerena explica que la responsabilidad es compartida. El código ya obliga a la entidad a responder cuando el fraude vino de una debilidad de sus sistemas; al usuario le toca el cuidado de sus claves, sus dispositivos y su tarjeta.
César Coronel Garcés, abogado de Defensa Deudores Ecuador, calificó la propuesta como interesante, pero advirtió sobre su alcance: en la clonación de tarjetas y en el uso irregular de una tarjeta ajena resulta imposible que el usuario avise con anticipación.
Para esos casos propuso dos o tres instancias de control en las compras en línea y la firma del titular en el comprobante cuando son presenciales.
Economía y negocios
Los Ríos queda en alerta: unas 10.000 hectáreas afectadas y El Niño aún no llega
Lina Zambrano
¿Cuánto demora un reclamo por un consumo no reconocido?
El proceso de reclamo también está regulado, explicó Asobanca: la entidad financiera tiene hasta 15 días para resolver una operación originada en el país y hasta 40 si es internacional.
Si no responde, el usuario puede acudir al Defensor del Cliente. En la Superintendencia, el tiempo promedio de atención de un reclamo bajó de 154 a 121 días.
En la práctica, agregó Coronel, el reclamo termina casi siempre en la propia entidad, que “al ser juez y parte” niega la pretensión del usuario, y muy pocas personas llegan a la Superintendencia.
Ante los defensores del cliente ingresaron 7.663 casos en 2025, 8,51 % más que en 2024, y se cerraron 7.228.
¿Cuántos reclamos terminan a favor del usuario?
Lo que no aparece en las cifras oficiales es el desenlace: el informe detalla cuántos trámites ingresaron y por qué motivo, pero no cuántos terminaron a favor del usuario ni los montos restituidos.
Sobre ese punto, Rosa Matilde Guerrero, experta en regulación y supervisión financiera, afirmó: “El problema no es que no esté en la ley. La pregunta es si se está aplicando la norma adecuadamente o no”.
Guerrero recalcó que esas estadísticas no están disponibles en la página de la Superintendencia y pidió transparentar cuántos casos se resuelven a favor del usuario.
Economía y negocios
Petróleo WTI, de referencia para Ecuador, sube a $103 por tensiones en Medio Oriente
Vanessa López
¿Cómo se clona una tarjeta en un POS?
Sobre el control de los POS que planteó Mendoza, Francisco Borja, investigador de economía de la Universidad San Francisco de Quito (USFQ), explicó que la clonación de tarjetas busca hacer pasar una copia como si fuera física.
Eso abre la pregunta de por qué ese POS sigue activo.
La norma vigente ya obliga a que las transacciones presenciales se hagan a la vista del cliente.
Borja advirtió sobre dos efectos de una regla general: si la devolución se vuelve automática puede abrirse espacio a reclamos falsos, y si las exigencias suben el costo operativo se entregan menos tarjetas.
“Las reformas son importantes, son necesarias, pero no son suficientes”, afirmó Coronel, y agregó que la Superintendencia debe resolver estos trámites en el menor tiempo posible.
El texto que vuelva al Pleno dependerá del informe que prepara la Comisión de Régimen Económico, que recibió observaciones hasta el 21 de agosto y todavía no lo presenta.
Solo entonces se sabrá si la propuesta sobre las tarjetas reportadas y el control de los POS llegan al segundo debate.
La ruta que termina en la Fiscalía
De 570 casos que llegaron a la Fiscalía entre 2023 y 2025, solo dos tienen sentencia condenatoria y el resto sigue en proceso, afirmó Rosa Matilde Guerrero, experta en regulación y supervisión financiera.
Esos casos llegan ahí tras agotar el trámite en la institución financiera y la resolución del organismo de control, de modo que la cifra mide el final de toda la cadena.
Con base en los principios de la OCDE, Guerrero enumeró lo que debería implementarse: bloqueo inmediato de cuentas, restitución de fondos en cinco días y monitoreo antifraude con inteligencia artificial.
Esos modelos, agregó, sirven también para detectar el autofraude, cuando es el usuario quien intenta defraudar a la institución.
Más historias


Más visto
