cambios para contribuyentes
¿Qué cambia para los contribuyentes con la reforma al Código Tributario y cuándo entra en vigor?
La reforma no crea nuevos impuestos ni modifica sus tarifas, pero introduce cambios en notificaciones, reclamos, devoluciones, multas y procesos de cobro
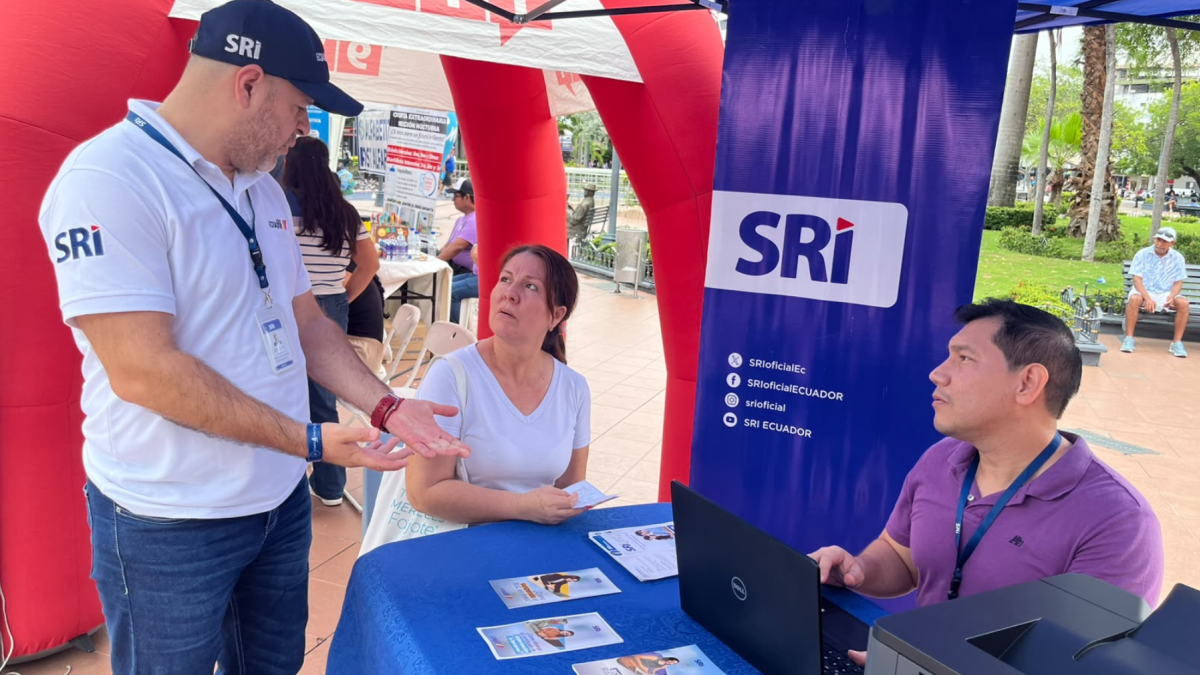
Las reglas en reclamos y notificaciones cambian para los contribuyentes con la reforma a la normativa.

Lo que debes saber
- La Asamblea Nacional aprob贸 con 83 votos la reforma al C贸digo Tributario en segundo y definitivo debate.
- La reforma no crea nuevos impuestos ni modifica las tarifas tributarias vigentes.
- La normativa aún debe pasar por el Ejecutivo y publicarse en el Registro Oficial para entrar en vigor.
Este 6 de octubre de 2026, el Pleno de la Asamblea Nacional aprob贸 en segundo y definitivo debate la reforma al C贸digo Tributario de, con 83 votos a favor.
Economía y negocios
Asamblea aprueba reforma al Código Tributario que cambia reglas para contribuyentes
Vanessa López
La reforma no crea ni modifica impuestos ni sus tarifas, sino que se concentra principalmente en procedimientos tributarios, garant铆as para los contribuyentes y reglas para la administraci贸n tributaria.
¿Qué cambia para los contribuyentes?
Se establecen reglas m谩s precisas sobre c贸mo debe notificar la administraci贸n tributaria al contribuyente y al coactivado, reforzando el derecho a la defensa.
- Antes de bloquear o retener cuentas por deudas tributarias, el Servicio de Rentas Internas (SRI) deber谩 notificar formalmente al contribuyente y esperar 20 d铆as sin que se haya pagado la deuda o realizado la baja de activos.
- Adem谩s, las retenciones no podr谩n superar el monto adeudado ni duplicarse en diferentes instituciones financieras.
Economía y negocios
Francisco Zalles, clave en la dolarización, es el nuevo viceministro de Economía de Ecuador
Mayra Pacheco Pazmiño
¿Cómo se harán las notificaciones?
La normativa se帽ala que se priorizar谩 el canal o direcci贸n que el contribuyente haya registrado.
- Para las notificaciones electr贸nicas se establece el uso tanto del buz贸n tributario como del correo electr贸nico designado.
- La normativa fija un plazo de 120 d铆as h谩biles para resolver los reclamos tributarios, con l铆mites a las suspensiones del plazo.
Economía y negocios
Así impacta el corte de energía de 48 horas a las industrias de Ecuador
Mayra Pacheco Pazmiño
La admisi贸n de las solicitudes de revisi贸n pasa a ser obligatoria y se establece un plazo m谩ximo de 180 d铆as para resolverlas.
- Es decir, cuando un contribuyente presente un recurso de revisi贸n que cumpla las condiciones legales, la Administraci贸n Tributaria debe admitirlo a tr谩mite, y luego tiene 180 d铆as para emitir una resoluci贸n motivada.
Los plazos para las devoluciones se mantienen
- Se mantienen los plazos para las devoluciones y se dispone que los valores reconocidos sean restituidos en el mismo acto.
- Tambi茅n se precisan las reglas sobre pagos indebidos o en exceso.
- La reforma aclara cu谩ndo y c贸mo pueden rectificarse errores materiales, citas legales o c谩lculos sin alterar el sentido de una decisi贸n administrativa.
Economía y negocios
La economía de Ecuador crece, pero El Niño y los apagones ponen la alerta
Lina Zambrano
- Las multas por infracciones tributarias y reglamentarias pasar铆an a calcularse tomando como referencia el salario b谩sico unificado (SBU), en lugar de mantener montos fijos. Esto permitir铆a que las multas se actualicen autom谩ticamente cuando cambie el SBU.
- En cuanto a los procesos de cobro y judiciales, se actualizan procedimientos tributarios para armonizarlos con el C贸digo Org谩nico General de Procesos, especialmente en materia de ejecuci贸n coactiva.
El anuncio del cierre de la edici贸n impresa de Expreso, previsto para el 9 de octubre, gener贸 reacciones de organizaciones nacionales e internacionales. Mira lo que dijeron ���� https://t.co/OdXL4Kph3r https://t.co/uM3qeEWvMW
— Diario Expreso (@Expresoec) October 5, 2026
¿Cuándo entra en vigor la reforma?
Aunque ya fue aprobada, la normativa no est谩 vigente, ya que a煤n debe pasar al Ejecutivo y, para convertirse en ley, debe cumplirse el tr谩mite de sanci贸n u objeci贸n y su publicaci贸n en el Registro Oficial, cuyas fechas a煤n no han sido dadas a conocer.
Más historias


Más visto