economía personal
Los avances de efectivo con tarjetas crecen un 16 % en Ecuador: ¿Cuándo son una señal de alerta?
Sonia Zurita, profesora de Finanzas de ESPAE-ESPOL, habla de este comportamiento y de otros síntomas que advierten un mal uso de las tarjetas
La experta señala que el 40 % es el máximo del cupo asignado que se debe usar para mantener el endeudamiento bajo control.

Lo que debes saber
- Los avances de efectivo con tarjetas de crédito crecieron 16 % en Ecuador durante el primer semestre de 2026, una señal que expertos asocian con mayores presiones financieras en los hogares.
- El uso recurrente de este mecanismo para cubrir gastos corrientes o pagar otras deudas puede ser el primer síntoma de sobreendeudamiento.
- Una especialista explica las alertas que deben vigilarse y los errores más comunes al manejar el crédito.
Cada vez más ecuatorianos usan la tarjeta de crédito no como herramienta de planificación, sino como salvavidas para llegar a fin de mes. Y es ahí cuando empiezan los problemas, advierte Sonia Zurita, profesora de Finanzas de ESPAE-ESPOL.
Economía y negocios
Las compras no reconocidas con tarjeta suben 24 % y llegan al debate del Código Monetario
Liz Briceño
Una primera señal de alarma que hay que detectar es recurrir a los avances de efectivo, una práctica que, asegura, ha crecido en el último año. Según datos de la Superintendencia de Bancos, durante el primer semestre de 2026 se registraron 4,48 millones de avances en efectivo con tarjetas de crédito, eso significó un 16 % más que en igual período del año anterior. En términos monetarios, estas operaciones sumaron 2.177 millones de dólares, lo que representó un incremento de 12,29 %.
Para Zurita, recurrir constantemente a avances de efectivo para obtener liquidez-y con ello pagar otras tarjetas o gastos básicos- es señal de que hay que reorganizar los recursos y buscar la forma de bajar el nivel de endeudamiento”.
La experta explica que el problema no radica necesariamente en utilizar una herramienta financiera puntual para enfrentar una emergencia, sino cuando esa solución temporal se transforma en una costumbre para cubrir gastos corrientes o compromisos adquiridos previamente.
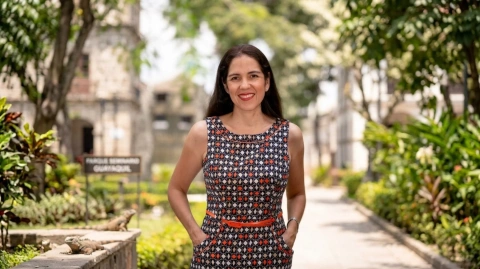
Sonia Zurita, profesora de la Espae.
Es experta en Banca y Evaluación de inversiones. Ha trabajado en proyectos de valoración de empresas, auditoría financiera y control de gestión para Bancos. También ha colaborado en consultorías para CAF. Es profesora de finanzas en ESPAE.
El pago mínimo también puede revelar problemas de endeudamiento
A esa señal se suma la dificultad para cubrir incluso el pago mínimo. “Cuando pagar el mínimo se convierte en un esfuerzo mes a mes, también hay que cortar gastos para destinar más a las deudas”. En el corto plazo el problema no se percibe, sostiene, pero en el mediano y largo plazo podría resultar en un sobreendeudamiento.
Para la experta, el error de fondo es no tener presupuesto donde la persona compare los ingresos que genera o recibe con relación a los gastos recurrentes y a los compromisos de pago que ya ha adquirido y que siguen vigentes.
Crédito corriente y diferido: ¿cuál es la diferencia?
A ello, dice, hay que añadir el desconocimiento sobre el funcionamiento de las modalidades de crédito disponibles en las tarjetas. Zurita insiste en la necesidad de distinguir claramente entre crédito corriente y crédito diferido.
Mientras el crédito diferido implica un compromiso formal de pago en cuotas previamente establecidas, el crédito corriente funciona bajo una lógica distinta. El usuario realiza consumos durante el mes con el compromiso de cancelar el total al recibir el estado de cuenta. El problema aparece cuando el cliente no cancela el saldo completo y decide trasladar parte de la deuda al siguiente período. “El saldo restante se acumula con nuevos consumos y genera una bola de nieve”, alerta.
La experta recuerda que los atrasos al cumplimiento de la fecha máxima de pago o los pagos incompletos generan cargos como contribuciones sobre saldos adeudados, intereses de mora y cargos por gestión de cobranza. “Un recargo de $10 por un retraso en un pago de poco más de $100 representa una penalización del 10% aproximadamente”, ejemplifica.
El error de confundir el cupo de la tarjeta con capacidad de gasto
Asumir que el límite aprobado por el banco equivale a una capacidad real de gasto, es otro error que hay que tomar en cuenta. “Lo ideal es utilizar entre el 30 % y el 40 % del cupo asignado para mantener el endeudamiento bajo control”, explica. Sin embargo, aclara que el indicador verdaderamente relevante no es el tamaño del cupo disponible.
“El elemento más importante es la capacidad de ingreso de la persona. De nada sirve tener 10.000 dólares en cupos repartidos en varias tarjetas si el ingreso mensual no permite cubrir ese nivel de endeudamiento”, enfatiza.
Economía y negocios
Ahorrar alivia la presión de costear la universidad en Ecuador: ¿Qué opciones hay en el mercado?
Mayra Pacheco Pazmiño
¿Hasta cuántas tarjetas tener?
Otro factor que influye en el control financiero es la cantidad de tarjetas que mantiene una persona. Por ello, considera que lo recomendable es administrar un máximo de dos tarjetas de crédito. Una puede destinarse a gastos cotidianos y otra a compras específicas de mayor valor que requieran financiamiento diferido. La recomendación busca simplificar el seguimiento de consumos, fechas de corte y fechas máximas de pago. Y, ¿qué es mejor, corriente o diferido? Los dos créditos son útiles. Pero Zurita recomienda diferir bienes que tendrán una utilidad prolongada, como electrodomésticos. Y emplear el crédito corriente para gastos más cotidianos, como servicios básicos, alimentación, telefonía móvil o salidas.
Más historias


Más visto
