TRIBUTOS EN ECUADOR
Multa de hasta $ 1 millón por no declarar el patrimonio abre debate constitucional
Mauro Tejada, exdirector de Grandes Contribuyentes y de Control Tributario del SRI, cuestiona las sanciones previstas en la reforma al Código Tributario
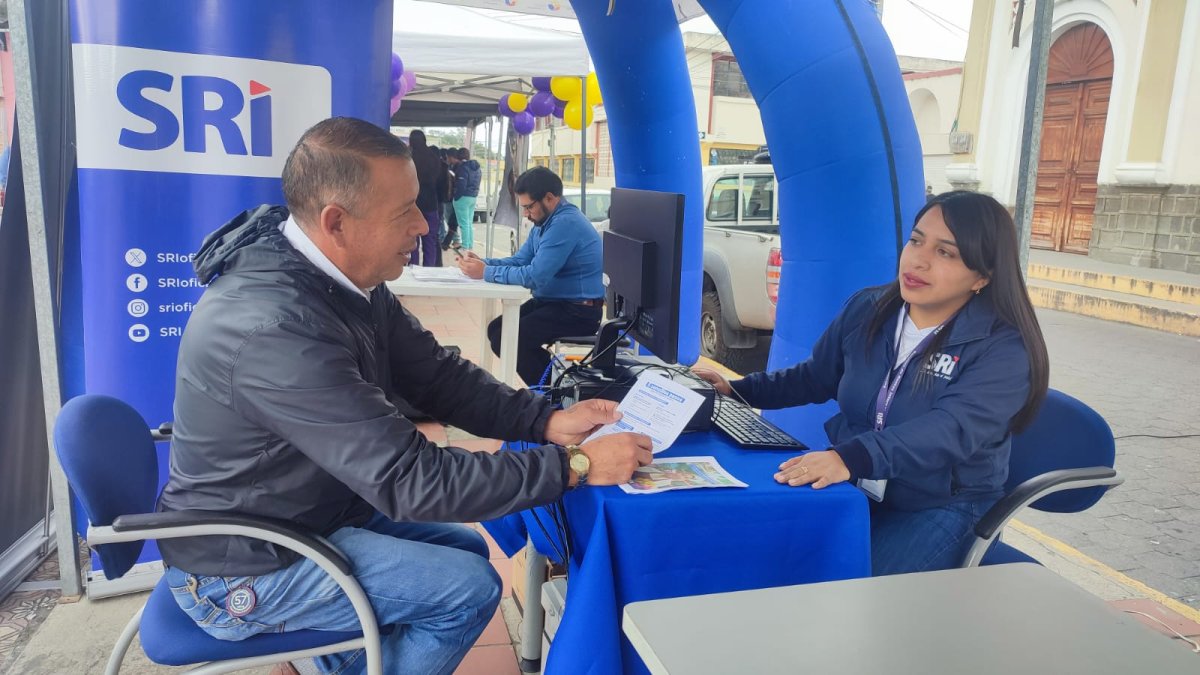
Un ciudadano se informa de sus responsabilidades ante el Servicio de Rentas Internas.

Lo que debe saber
- Multas de hasta $ 1 millón. Mauro Tejada cuestiona las sanciones por no presentar la declaración patrimonial y advierte que podrían motivar una acción pública de inconstitucionalidad por falta de proporcionalidad.
- Más presión sobre la justicia tributaria. El especialista considera que los plazos y las reglas para resolver recursos de revisión podrían trasladar más controversias a los tribunales y aumentar la carga judicial.
- Mayor información en procesos coactivos. La reforma incorpora obligaciones de comunicación para el SRI que, según Mauro Tejada, podrían ayudar a evitar retenciones duplicadas y dar más claridad a los contribuyentes.
La reforma al Código Tributario incorpora cambios que buscan modificar los procedimientos de la Administración Tributaria, pero también abre un debate sobre la proporcionalidad de las sanciones y la eficiencia de los procesos legales. Uno de los puntos más controvertidos es la multa que podría alcanzar el millón de dólares por no presentar la declaración patrimonial.
Te invitamos a leer: Reforma al Código Tributario cambia reglas a contribuyentes
El economista Mauro Tejada, exdirector nacional de Grandes Contribuyentes y de Control Tributario del Servicio de Rentas Internas (SRI), considera que esta sanción no guarda proporción con la obligación que se busca exigir. En una entrevista en Ecuavisa, sostuvo que la medida podría motivar una acción pública de inconstitucionalidad.
A su juicio, aunque el objetivo de las autoridades sería reforzar los controles y prevenir delitos como el lavado de activos, las sanciones deben mantener una relación razonable con la infracción cometida.
Una multa que podría llegar al millón de dólares
Tejada calificó como preocupante la diferencia entre la obligación de presentar una declaración patrimonial y la sanción prevista por incumplirla. Recordó que en Ecuador no existe un impuesto al patrimonio y cuestionó que la omisión de este trámite pueda derivar en multas de entre $ 400.000 y $ 1 millón.
El economista señaló que la Constitución establece principios que deben observarse al aplicar impuestos, multas y sanciones. Por ello, considera que la falta de proporcionalidad podría abrir un debate constitucional si la disposición se mantiene en los términos aprobados por la Asamblea Nacional.
El especialista también explicó que algunos contribuyentes no presentan la declaración patrimonial por preocupaciones relacionadas con la seguridad y el uso de sus datos, más que por una intención de ocultar bienes.
Según detalló, la obligación alcanza a personas naturales con activos individuales superiores a $ 240.000 y a sociedades conyugales cuyos activos superen los $ 488.000. Tejada indicó que la multa vigente que mencionó en la entrevista ronda los $ 1.500, una cifra muy inferior a las sanciones contempladas en la reforma.
Economía y negocios
Reforma al Código Tributario: ¿a quiénes afecta la multa de más de $ 1 millón?
Lisbeth Zumba
Los plazos para reclamos tributarios también generan dudas
Otro cambio analizado es la reducción del plazo para resolver reclamos por pagos indebidos y solicitudes de devolución, de 180 a 120 días hábiles, con la posibilidad de aceptación tácita en los casos previstos por la norma.
Tejada considera que el problema no se limita al tiempo que tiene la Administración Tributaria para resolver estas solicitudes, sino que también involucra los recursos extraordinarios de revisión.
El economista advirtió que, cuando estos recursos no se resuelven dentro del plazo establecido, la controversia puede trasladarse a la vía judicial. Esto, a su juicio, podría aumentar la carga de los tribunales y hacer menos eficiente el sistema de justicia tributaria.
Por esa razón, planteó que el presidente de la República evalúe estos aspectos durante el trámite de la reforma, antes de tomar una decisión sobre su aprobación o veto.
Cambios en los procesos coactivos
No todos los cambios recibieron críticas. Tejada destacó que la reforma contempla obligaciones de información para el SRI en los procesos coactivos, relacionados con el cobro de deudas tributarias.
Según explicó, la Administración deberá informar al contribuyente, dentro del plazo de 20 días previsto en la reforma, sobre actuaciones vinculadas con medidas cautelares y retenciones de valores.
Esta disposición podría ayudar a prevenir retenciones duplicadas en distintas instituciones financieras y permitir que los contribuyentes conozcan qué valores se pretenden cobrar por sus obligaciones tributarias.
Para el economista, estas modificaciones pueden mejorar los procedimientos y ofrecer mayor claridad a los contribuyentes. Sin embargo, insistió en que esos avances deben acompañarse de sanciones proporcionales y mecanismos que eviten trasladar innecesariamente los conflictos tributarios a los tribunales.
La evaluación de la reforma, concluyó su análisis, debe considerar tanto las herramientas que facilitan el control tributario como los riesgos jurídicos y administrativos que podrían surgir de su aplicación.
Más historias


Más visto
