tramites y servicios
¿Cuántas tarjetas de crédito es recomendable tener? Consejos de un economista
Tener varias tarjetas de crédito no necesariamente significa contar con mejores finanzas personales, significa mayor responsabilidad financiera
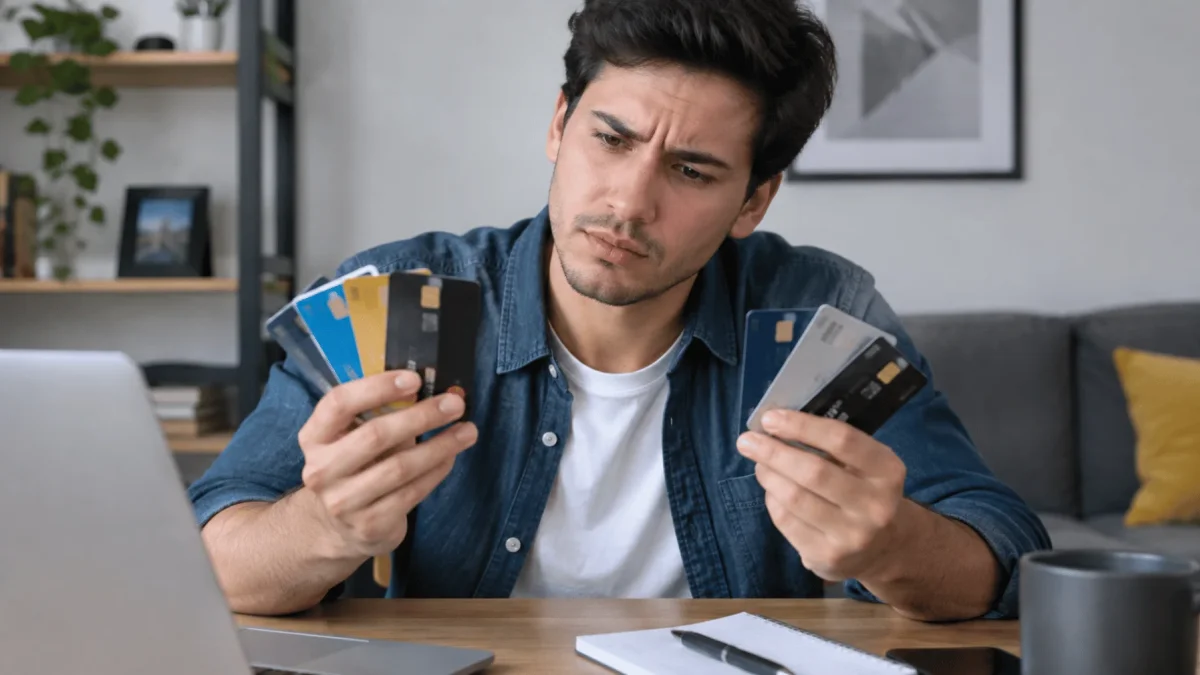
La tarjeta de crédito debería utilizarse principalmente como un respaldo para situaciones imprevistas.

Tener varias tarjetas de crédito puede parecer una forma de acceder a más dinero o beneficios, pero también puede complicar la administración de las finanzas personales. Para Francisco Parra, especialista en economía familiar, no es necesario acumular tarjetas para construir un buen historial crediticio.
Trámites y servicios
¿Te pueden despedir por lo que publicas en redes sociales? Abogada laboral responde
Nadia Larco Bravo
Su recomendación general es mantener una o, como máximo, dos, dependiendo de las necesidades y de la disciplina financiera de cada persona.
Una tarjeta puede ser suficiente
Parra considera que una sola tarjeta de crédito puede ser suficiente para quienes no tienen gastos extraordinarios. En ese escenario, la tarjeta debería utilizarse principalmente como un respaldo para situaciones imprevistas, y no como una extensión de los ingresos mensuales.
El especialista plantea que quienes tienen capacidad de crédito pueden reservar la tarjeta para una emergencia, como un gasto médico inesperado. De esta manera, el crédito disponible funciona como una alternativa de respaldo cuando surge una situación que no puede cubrirse inmediatamente con los ahorros.
Economía y negocios
Comprar solo en efectivo o usar tarjeta: el costo real de las distintas formas de pago en Ecuador
Vanessa López
Sin embargo, esto no significa que la tarjeta sustituya al fondo de emergencia. La recomendación es mantener una reserva de dinero y utilizar el crédito con criterio cuando sea necesario.
¿Cuándo conviene tener una segunda tarjeta?
Parra señala que una segunda tarjeta podría tener sentido cuando existe una necesidad específica. Su propuesta es destinarla exclusivamente a compras programadas de mayor valor.
Entre los ejemplos menciona la adquisición de muebles, electrodomésticos o artículos para el hogar que una persona puede planificar con anticipación. En estos casos, una tarjeta adicional puede permitir organizar el pago de una compra que no puede cubrirse de contado, siempre que exista capacidad para asumir la deuda.
El especialista también descarta la idea de que sea necesario tener numerosas tarjetas para construir un buen historial crediticio. Tener 5, 10 o más tarjetas no garantiza una mejor calificación. Las entidades financieras también consideran variables como la capacidad de pago y el comportamiento de las obligaciones.
La tarjeta no debe reemplazar al sueldo
Uno de los principales riesgos aparece cuando una persona empieza a utilizar la tarjeta para cubrir gastos habituales, como las compras del supermercado o necesidades corrientes del hogar.
Para Parra, esta práctica puede convertir el crédito en una extensión de los ingresos mensuales. Si una persona depende de la tarjeta para financiar sus gastos básicos, puede reducir su capacidad de ahorro y aumentar progresivamente sus obligaciones.
Economía y negocios
Créditos para pequeños negocios en Ecuador: qué opciones ofrecen los bancos este mes
Vanessa López
El crédito puede utilizarse para situaciones específicas y, en determinados casos, como una herramienta de apalancamiento para actividades empresariales o emprendimientos, siempre que exista planificación financiera.
Más tarjetas implican mayor disciplina
Quienes deciden tener más de dos tarjetas necesitan, según Parra, mantener una disciplina financiera especialmente estricta. El riesgo está en perder el control sobre las fechas de pago, los saldos y la capacidad real de endeudamiento.
El especialista advierte que muchas veces las personas terminan utilizando una tarjeta para pagar las obligaciones generadas por otra. Por ello, la cantidad adecuada no depende de una cifra universal, sino de la capacidad de pago y del uso que cada persona dé al crédito.
Para Parra, si no existen necesidades adicionales, una tarjeta puede ser suficiente; una segunda puede reservarse para compras planificadas.
Más historias


Más visto
