CONSULTORIO ECONÓMICO
Crédito hipotecario: cuánto puede comprar según su sueldo
Las tasas van del 2,99% al 9,10%. La afiliación al IESS, el ingreso, la entrada y el precio de la vivienda definen a qué crédito se accede
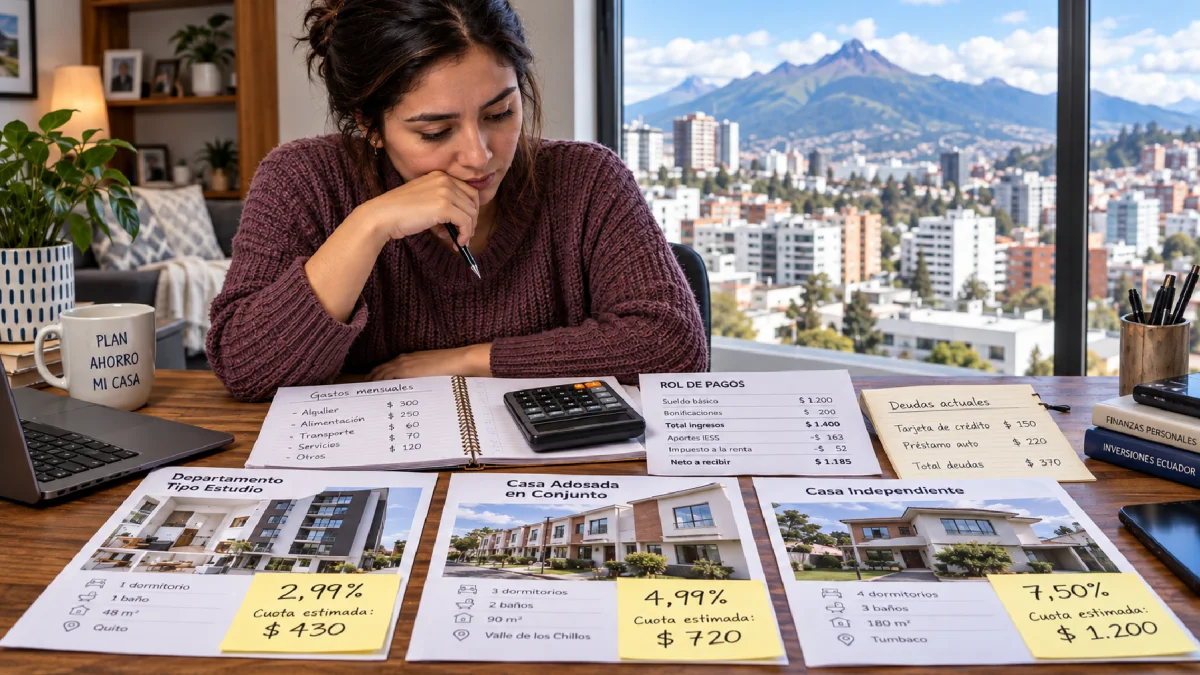
El ingreso disponible, las deudas y la entrada determinan las opciones de financiamiento hipotecario para comprar una vivienda en Ecuador.

Lo que debes saber sobre el crédito hipotecario
- Primer filtro, el IESS: Sin afiliación al IESS, todos los créditos del Biess quedan fuera y el comprador solo puede acceder a la banca privada.
- Cada crédito tiene techo: El Credicasa (2,99%) va hasta viviendas de $71.504 y el Miti Miti (4,99%) hasta $110.378; por encima, solo quedan tasas del Biess de 6,99% a 9,10%.
- La tasa baja no siempre gana: En una casa de $150.000, el Crédito Normal de banca privada (7,50%) deja una cuota menor que el crédito del Biess al 8,90%.
Elegir mal un crédito hipotecario en Ecuador puede costar miles de dólares en intereses: las tasas vigentes van del 2,99% al 9,10% anual.
A qué crédito accede cada persona no lo decide solo la tasa, sino cuatro factores: la afiliación al IESS, el ingreso, la entrada y el precio de la vivienda, explicó el arquitecto y promotor inmobiliario Joan Proaño.
Economía y negocios
Cortes de luz a industrias en Ecuador: cómo se aplicarán los tres días de desconexión
Richard Josue Jimenez Mora
¿Quién puede pedir un crédito hipotecario?
El primer error es creer que el crédito es para cualquiera. "Los créditos hipotecarios son solamente para las personas que tienen ingresos demostrables fijos", dijo Proaño.
El banco presta sobre lo que queda tras descontar las deudas: "Si uno no tiene con qué pagarle al banco, el banco no le va a prestar; no es un regalo", afirmó.
Pesan sobre todo dos tipos de ingreso demostrable, precisó:
El rol de pagos de un afiliado al Instituto Ecuatoriano de Seguridad Social (IESS).
La declaración de impuesto a la renta ante el Servicio de Rentas Internas (SRI).
"No que yo tengo aquí el puesto de empanadas y gano un montón, pero no está declarando: no es un ingreso demostrable", detalló..
¿Cuánto me prestará el banco según mi sueldo?
La recomendación de fondo de Proaño es empezar al revés de como suele hacerse: no elegir primero la casa y después ver si el crédito alcanza, sino calcular cuánto se puede pagar y, sobre ese presupuesto, buscar la vivienda.
Ese presupuesto parte del salario neto —lo que queda del sueldo tras restar las deudas—, y sobre ese monto el banco calcula cuánto prestar: por cada dólar de salario neto:
- un crédito común presta unos $35,
- el Miti Miti $50 y
- el Credicasa $82, agregó Proaño.
Son estimaciones de su simulador, no una fórmula de aprobación bancaria.
Así, quien gana $1.000 y paga $400 en deudas tiene $600 netos, con los que accedería a unos $21.000, $30.000 o $49.200, según el tipo de crédito.
Guayaquil
El 61% de los guayaquileños miran con preocupación el futuro de la ciudad
Carlos Isaac Pino
¿Hasta qué vivienda llega cada crédito?
Cada crédito tiene un techo de precio de vivienda y de monto a financiar, por lo que la tasa más baja no sirve para cualquier casa:
- Credicasa (Biess), 2,99%: la tasa más baja, pero solo para vivienda de hasta $71.504 e ingreso familiar de hasta $1.527; financia máximo $65.000.
- Miti Miti (banca privada), 4,99%: vivienda de hasta $110.378, con tasa subsidiada por el Estado; no exige afiliación al IESS.
- Vivienda Preferencial (Biess), 5,99%: vivienda de hasta $110.098, financia hasta $94.303, a 30 años.
- Vivienda Terminada (Biess): para montos mayores, con tasas que suben del 6,99% al 9,10% según cuánto se financie.
- Crédito Normal (banca privada), 7,50%: abierto a distintos perfiles —según la evaluación de cada banco— y a cualquier vivienda, a 20 años, sin afiliación al IESS.
¿Cuánto se paga al mes en cada caso?
El simulador de Proaño muestra cómo cambia la cuota, ya con seguros, según el perfil del comprador.
En una casa de $71.000, con un ingreso familiar de $1.500 y una entrada de $4.000, se abren tres opciones.
- El Miti Miti de banca privada (4,99%) deja la cuota más baja: $391 al mes.
- El Vivienda Preferencial del Biess (5,99%) cuesta $401 al mes.
- El Vivienda Terminada del Biess (6,99%) sube a $473 al mes.
Con un ingreso de $1.100, en cambio, el simulador deja una sola opción: el Vivienda Preferencial, a $401.
En una vivienda de $90.000 con un ingreso de $1.700 y afiliación al IESS, hay tres opciones.
- El Miti Miti de banca privada (4,99%) es la más baja: $496 al mes.
- El Vivienda Preferencial del Biess (5,99%) cuesta $509 al mes.
- El Vivienda Terminada del Biess (6,99%) llega a $600 al mes.
- Sin aportes al IESS, queda una sola opción: el Miti Miti, a $496, porque todos los créditos del Biess exigen afiliación.
En una casa de $150.000 con un ingreso de $3.300 y una entrada de $30.000, hay dos opciones.
- El Crédito Normal de banca privada (7,50%) deja una cuota de $966 al mes, a 20 años.
- El Vivienda Terminada del Biess (8,90%) cuesta $998 al mes, a 25 años.
Pese a su plazo más corto, la opción de banca privada deja la cuota más baja en este caso.
Aun así, una cuota menor no siempre es el crédito más barato: el costo total depende de los intereses y seguros de todo el plazo.
Economía y negocios
Gasolina Extra, Ecopaís y diésel: ¿conviene llenar el tanque desde el 12 de octubre?
Diana Sotomayor
¿Qué condiciones pone el Credicasa, el crédito más barato?
El Credicasa tiene la tasa más baja, 2,99%, pero es el más acotado: solo aplica a viviendas de hasta $71.504.
Financia hasta el 100% del valor, con un tope de $65.000, por lo que no exige entrada; el comprador solo cubre lo que exceda ese tope —unos $6.000 en una vivienda de $71.000—.
Por encima de ese precio, el crédito ya no aplica.
La entrada mínima varía según el crédito:
- Credicasa: sin entrada obligatoria (financia hasta el 100%, con tope de $65.000).
- Vivienda Preferencial y Miti Miti: desde el 5% (financian hasta el 95% del valor).
- Vivienda Terminada (Biess): del 5% al 20%, según cuánto se financie.
- Crédito Normal (banca privada): 20% (financia hasta el 80%).
No es un capricho del banco, aclaró Proaño: "Tengo que dar más de entrada para que el crédito sea de menos".
Y añadió que, cuando a alguien le exigen más entrada, "no es porque el banco les exija más dinero, sino porque no tienen los ingresos como para dar solo el 5%".
El Credicasa también pide afiliación al IESS e ingreso familiar de hasta $1.527.
¿Cuándo cuenta como que ya tengo casa?
Varios créditos exigen que sea la primera y única vivienda, y ahí hay un detalle poco conocido: heredar aunque sea una fracción de un inmueble ya cuenta como propiedad.
"Es casa propia; a usted le van a pedir un certificado al registro de la propiedad de que no posee bienes", explicó Proaño.
En las parejas, el crédito se evalúa en conjunto, y solo aplica a casados o en unión de hecho, no a hermanos ni a padres e hijos.
Se suman los ingresos de ambos, pero también sus deudas y sus propiedades: "Se suman las cosas de los dos", dijo.
¿Qué seguros se suman a la cuota?
Las cuotas del simulador ya incluyen los seguros atados, un costo que muchos compradores pasan por alto.
El Biess obliga a un seguro de desgravamen —que cubre el saldo de la deuda si el titular fallece— y a uno de incendio y líneas aliadas sobre la vivienda.
Desde octubre de 2024 el cliente elige la aseguradora, y de esa elección depende cuánto paga por esa cobertura.
¿Cuánto demora el trámite?
Del ingreso de los papeles al desembolso pasan entre 60 y 90 días, según Proaño, porque intervienen varias partes: "Depende del banco, del constructor que entregue todos los papeles, del municipio, de abogados externos y del registro de la propiedad".
Antes de firmar, recomendó usar un simulador de crédito y cruzar tasa, plazo, entrada y seguros, ya que alargar el plazo baja la cuota mensual, pero eleva el interés total que se paga al final.
El especialista
Joan Proaño Villamarín es arquitecto y fundador de Proaño Proaño, una constructora y promotora inmobiliaria con sede en Quito que desarrolla proyectos de vivienda y edificios residenciales y comerciales. Dirige la empresa como CEO.
La firma cuenta con certificación de calidad ISO 9001 y desarrolló un simulador de crédito hipotecario en línea.
Más historias


Más visto
